İstanbul,
15°C
açık

Tekrarlanan finansal krizlerin ve merkezileştirilmiş kurumlara duyulan güvensizliğin artmasının ardından, küresel finansal sistem teknolojik bir dönüm noktasında bulunuyor. Merkezileştirilmiş defterler, aracılar ve çok aşamalı doğrulama süreçleri üzerine kurulu geleneksel bankacılık altyapısı, uzun süredir hız, şeffaflık ve erişilebilirlik yerine kontrol ve uyumu öncelikli tutmuştur. Günümüzde blok-zinciri teknolojisi, bu yapıyı tamamen ortadan kaldırmak yerine, merkezi olmayan özellikleri mevcut merkezi çerçevelere entegre ederek yeniden tasarlama yolunda cazip bir fırsat sunuyor.
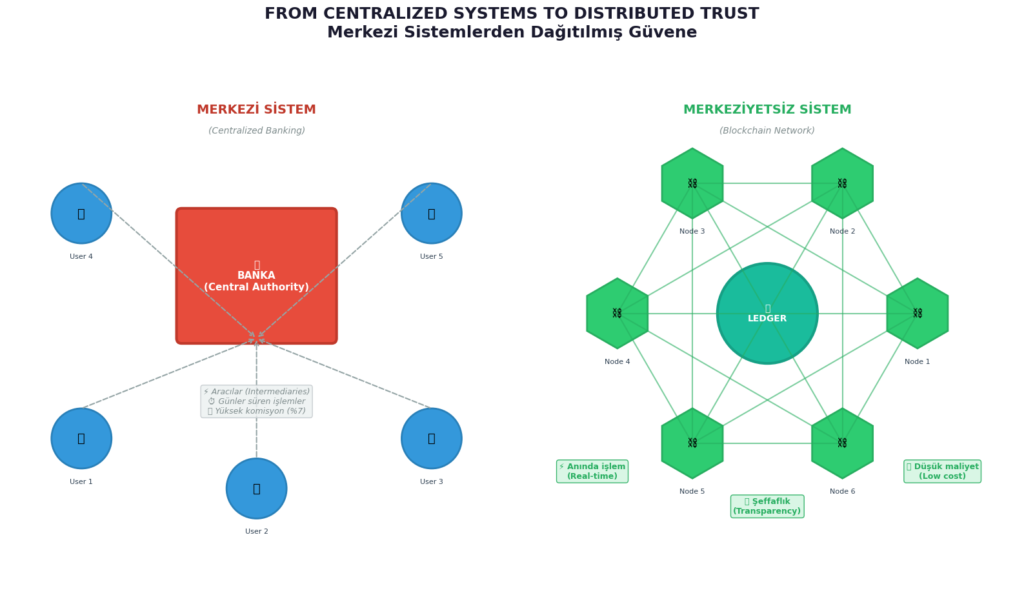
Merkezi Sistemlerden, Merkeziyetsiz Dağıtılmış Güvenceye
Tekrarlanan finansal krizlerin ve merkezileştirilmiş kurumlara duyulan güvensizliğin artmasının ardından, küresel finansal sistem teknolojik bir dönüm noktasında bulunuyor. Merkezileştirilmiş defterler, aracılar ve çok aşamalı doğrulama süreçleri üzerine kurulu geleneksel bankacılık altyapısı, uzun süredir hız, şeffaflık ve erişilebilirlik yerine kontrol ve uyumu öncelikli tutmuştur. Günümüzde blok-zinciri teknolojisi, bu yapıyı tamamen ortadan kaldırmak yerine, merkezi olmayan özellikleri mevcut merkezi çerçevelere entegre ederek yeniden tasarlama yolunda cazip bir fırsat sunuyor.
Finansın temelinde güven yatmaktadır. Tarihsel olarak bu güven, bankalara, takas odalarına ve düzenleyici kurumlara duyulan kurumsal bir güvendir. Ancak blok zinciri, yeni bir paradigma getiriyor: dağıtılmış güven. Blok zinciri sistemleri, tek bir otoriteye güvenmek yerine, her katılımcının defterin senkronize bir kopyasını elinde bulundurduğu merkezi olmayan bir ağ üzerinden işlemleri doğrular ve kaydeder. Bu sayede aracılara duyulan ihtiyaç ortadan kalkar ve hem işlem maliyetleri hem de işlem süreleri azalır. (1)
Blok-zinciri teknolojisinin teknik temeli, işlem verilerini, zaman damgalarını ve önceki blokların hash değerlerini içeren, kriptografik olarak birbirine bağlanmış bloklardan oluşur. Bu yapı, verilerin değiştirilemezliğini garanti eder; veriler bir kez kaydedildiğinde, ağ genelinde bir konsensüs (uzlaşma) sağlanmadan değiştirilemez. (2)
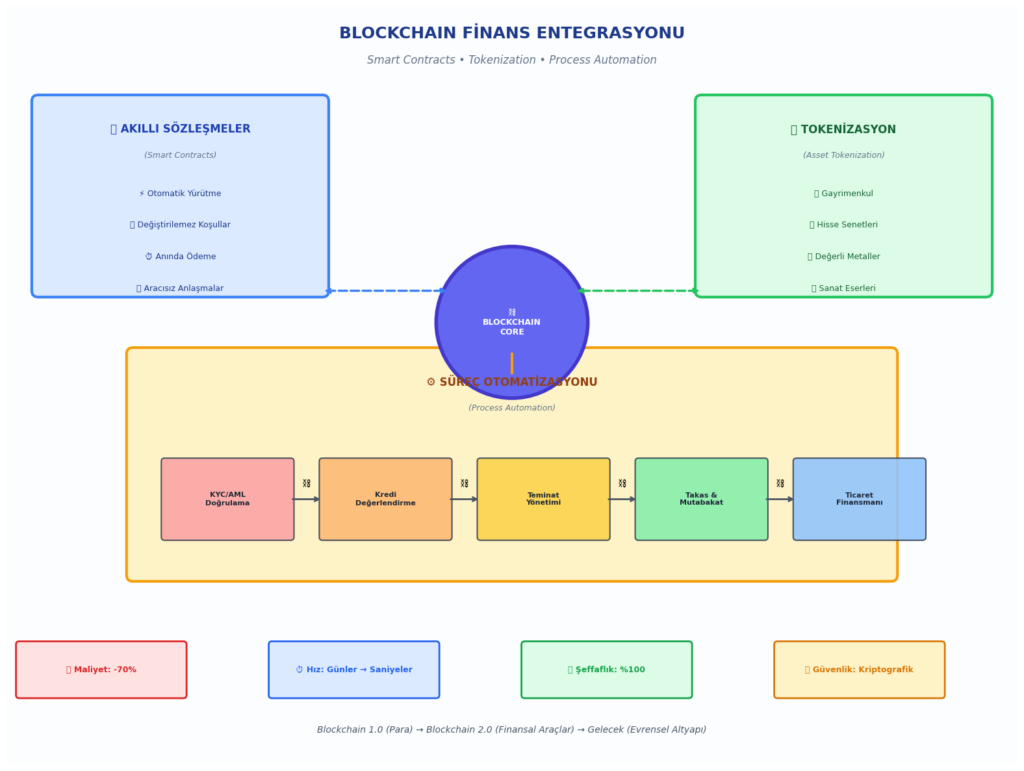
Blok zinciri sadece güvenli işlemleri mümkün kılmakla kalmaz, aynı zamanda akıllı sözleşmeler aracılığıyla programlanabilir mantık da sağlar; akıllı sözleşmeler, önceden tanımlanmış koşullar karşılandığında otomatik olarak devreye giren, kendi kendine yürütülen anlaşmalardır. Bu özellikler, merkezi finansal sistemlerin işleyiş modelini temelden sorgulamaktadır. (3)
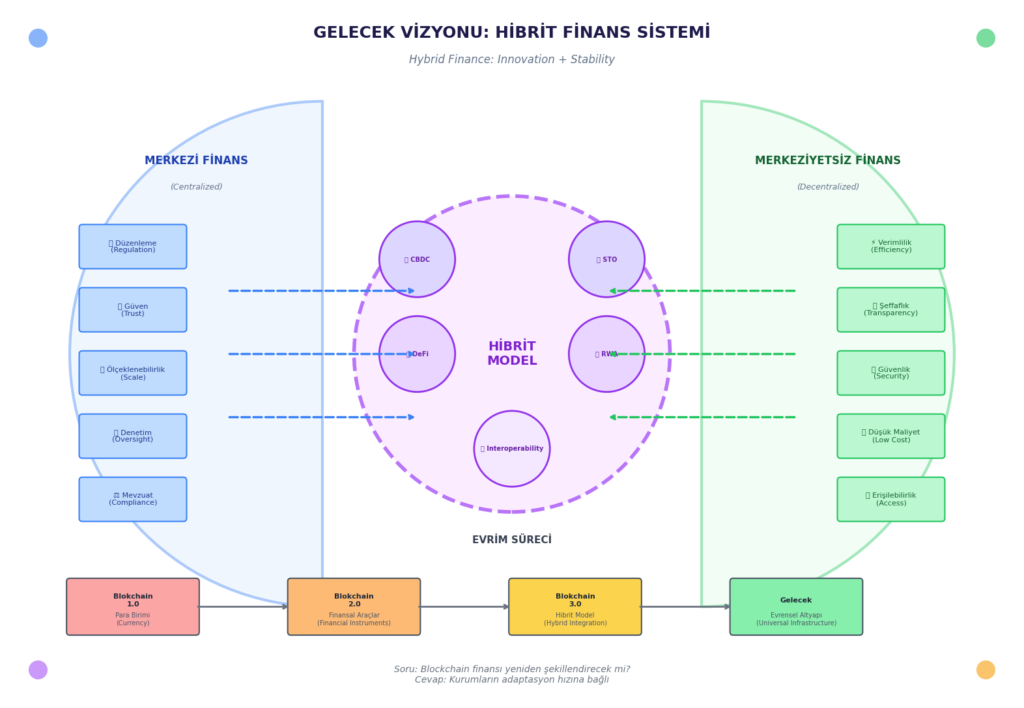
Bununla birlikte, finans sektörünün geleceğinin tamamen merkeziyetsiz olması pek olası görünmüyor. Bunun yerine, blok zinciri teknolojilerinin merkezi kurumların yapısına entegre edildiği bir karma model ortaya çıkıyor. Bu entegrasyon, bankaların ve finans kuruluşlarının düzenleyici denetimi elinde tutarken blok zincirinin verimliliğinden ve şeffaflığından yararlanmasına olanak tanıyor. Örneğin, dağıtık defter teknolojileri (LEDGER) takas ve mutabakat gibi iç süreçleri kolaylaştırarak, geleneksel olarak günler süren işlemleri neredeyse gerçek zamanlı olarak gerçekleştirilebilen bir düzeye indirgeyebilir. Aracıların şu anda ortalama %7’ye yakın komisyon uyguladığı uluslararası ödemelerde, blok zinciri maliyetleri önemli ölçüde düşürebilir ve işlemleri hızlandırabiliyor. (4)
Blockchain entegrasyonunun en umut verici uygulamalarından biri sermaye piyasalarında yatmaktadır. Finansal araçların ihracı, ticareti ve takası genellikle parçalı sistemler ve düzenleyici karmaşıklıklar nedeniyle zorluklarla karşılaşmaktadır. Blockchain, varlıkları dijitalleştirip tokenize ederek kısmi mülkiyeti mümkün kılar ve piyasa likiditesini artırır. Blockchain 1.0’dan (para birimi) Blockchain 2.0’a (finansal araçlar) ve ötesine doğru olan evrim, ekonomik sistemler için evrensel bir altyapı olarak rolünün genişlediğini göstermektedir. Özellikle tokenleştirme, hisse senetleri, tahviller ve gayrimenkul gibi varlıkların dijital olarak temsil edilmesini sağlayarak mülkiyet devrinin süreçlerini basitleştirir ve erişilebilirliği artırır. (5)
Bankacılık ve kredi sektöründe blok-zinciri entegrasyonu, kredi değerlendirmesi, kredi işlemleri ve teminat yönetimindeki verimsizlikleri ortadan kaldırmaktadır. Manuel doğrulama ve parçalı veri sistemleri nedeniyle geleneksel kredi onay süreçleri haftalar, hatta aylar sürebilmektedir. Blok zinciri, finansal kayıtların ve kimlik bilgilerinin (dijitalleştirilmiş KYC/AML süreçleri aracılığıyla) gerçek zamanlı olarak doğrulanmasını sağlayarak hem operasyonel riski hem de işlem süresini azaltmaktadır. Başka bir çalışmada, blok zincirinin eşler arası ağlardan uygulama hizmetlerine kadar uzanan katmanlı mimarisinin, kurumlar arasında kesintisiz veri paylaşımını ve analizini nasıl desteklediğini ve böylece karar verme ve risk yönetimini nasıl iyileştirdiğini vurgulamaktadır. (6)
Küresel ticaretin bir diğer önemli bileşeni olan ticaret finansmanı da benzer şekilde bir dönüşüm sürecine girmiştir. Şu anda kağıt tabanlı belgelere ve çok taraflı doğrulamaya dayanan ticaret işlemlerinin tamamlanması 120 güne kadar sürebilmektedir. Blok zinciri, akreditiflerden konşimentolara kadar tüm süreci dijitalleştirerek, tüm paydaşların erişimine açık, şeffaf ve tahrif edilemez bir kayıt sistemi oluşturur. Bu, dolandırıcılığı ve insan hatalarını azaltmakla kalmaz, aynı zamanda daha önce aralarında bir ilişki bulunmayan taraflar arasında güveni de artırır. (7)
Sigorta ve mevzuata uygunluk alanları da blok zinciri entegrasyonundan fayda sağlıyor. Akıllı sözleşmeler, hasar taleplerinin işlenmesini otomatikleştirerek önceden tanımlanmış koşullar karşılandığında ödemelerin anında gerçekleştirilmesini sağlıyor. Öte yandan, düzenleyici kurumlar gerçek zamanlı işlem verilerine erişerek denetim süreçlerini iyileştirebilir ve manuel denetimlerin yükünü azaltabilir. Blok zincirinin programlanabilirliği, mevzuata uygunluk kurallarının finansal araçlara doğrudan entegre edilmesini sağlayarak ek idari katmanlara gerek kalmadan kurallara uyumu garanti ediyor. (8)
Bu avantajlara rağmen, bu alandaki bazı zorluklar hâlâ devam etmektedir. Ölçeklenebilirlik, blok zinciri ağları arasındaki karşılıklı çalışabilirlik ve yasal belirsizlik ve geçmişte kripto-para borsalarının yaşadığı soygunlar, teknolojinin yaygın olarak benimsenmesini engellemeye devam etmektedir. Ayrıca, blok zinciri şeffaflığı artırsa da, tam bir anonimlik garanti edilemediği için bunu gizlilik endişeleriyle dengelemek zorundadır. Ağ katılımcılarının çoğunluğunun teorik olarak kayıtları manipüle edebileceği “%51 saldırısı” riski de, sağlam yönetişim mekanizmalarına duyulan ihtiyacı vurgulamaktadır. (9) (10)
Bununla birlikte, izlenecek yol bellidir. Blok zinciri yalnızca yıkıcı bir güç değil, aynı zamanda bütünleştirici bir güçtür. Merkezi finansal sistemlere merkeziyetsiz teknolojileri entegre ederek, kurumlar inovasyon ile istikrar arasında bir denge kurabilirler. Bu melez yaklaşım, blok zincirinin verimliliğini, güvenliğini ve şeffaflığını sisteme kazandırırken, geleneksel finansın güçlü yanlarını – düzenleme, güven ve ölçeklendirebilme – korur.
Sonuç olarak, blok zincirinin merkezi bankacılık sistemlerine entegrasyonu, finansal hizmetlerin sunulma ve güvenilme biçiminde dönüştürücü bir değişimi temsil etmektedir. Teknoloji olgunlaştıkça, rolü muhtemelen tamamlayıcı bir araçtan temel bir altyapıya doğru genişleyecektir. Artık soru, blok zincirinin finansı yeniden şekillendirip şekillendirmeyeceği değil, kurumların onun tam potansiyelinden yararlanmak için ne kadar hızlı adapte olabileceğidir.
Ahmet Emir Soyer
KAYNAKLAR: